台北市企劃經理人職業工會
Project Manager's Labor Union Of Taipei





櫥窗設計師自由接案怎麼保勞保?夜間佈展施工職災保障與加保全解析
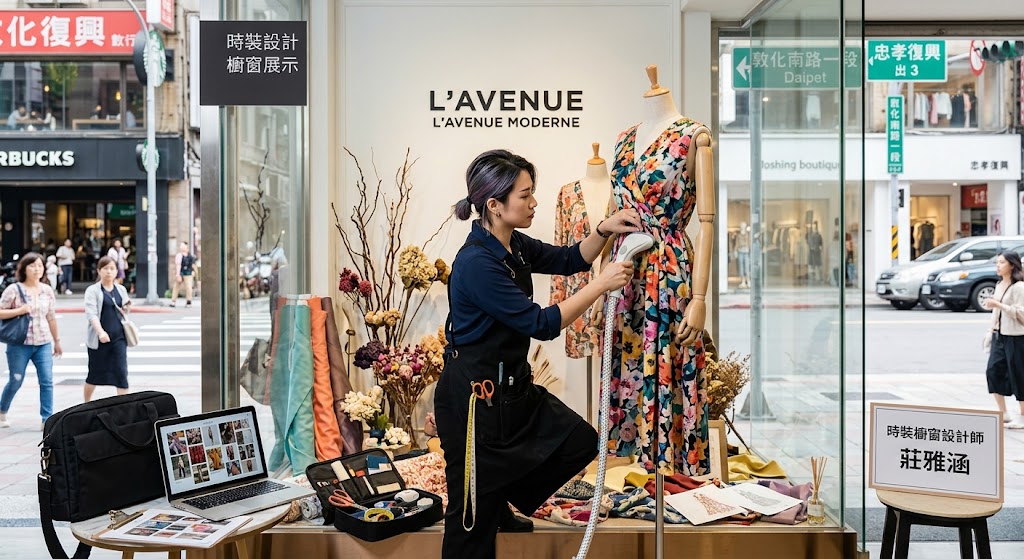
專櫃新裝登場前的深夜,百貨公司早已熄燈閉館,你依然站在高梯上調整燈光角度、懸掛巨型陳列道具、緊盯結構安全與視覺細節。對於許多櫥窗設計師、陳列設計師(Visual Merchandiser)與道具佈置師來說,這樣的深夜施工與高強度勞動是工作常態。
然而,當你離職選擇自由接案(SOHO),或是以個人工作室型態承接品牌快閃店、展覽與婚禮陳列時,最常面臨的現實問題就是:「沒有固定公司幫我投保,我的勞健保該怎麼辦?如果深夜施工發生意外,有保障嗎?」
本文將協助你系統化評估自身的接案型態,釐清職業工會加保的法定資格、申請流程與常見誤區,幫助你做出最適切的保障規劃。
一、 先自我檢核:你是哪一種工作型態的陳列設計師?
在討論如何加保前,必須先釐清你的「勞務給付型態」。常見的櫥窗與陳列設計師工作模式包含:
- 全職自由接案者(SOHO / 自營作業者)
直接與品牌門市、百貨專櫃、展場或行銷公司簽訂專案委任或勞務合約,按案結算報酬,身兼設計概念規劃、道具採購、現場施工與撤場。
- 斜槓多元接案者
除了櫥窗陳列,同時承接花藝視覺、商業攝影道具製作、平面設計或空間佈置等多重業務。
- 工作室合作夥伴(拆帳型)
與固定團隊合作,但無簽署僱傭合約,不領取固定底薪,而是依案拆帳或領取勞務報酬。
關鍵區分: 若你屬於上述三種型態,且沒有任何一家公司強制為你申報勞健保,你就屬於勞保條例中的「無一定雇主」或「自營作業者」。
二、 如何判斷自己是否符合職業工會加保資格?
依據 《勞工保險條例》第 6 條第 1 項第 7 款 規定,無一定雇主或自營作業者,得透過職業工會參加勞工保險。
法定資格認定標準
- 無一定雇主: 經常於 3 個月內受雇於 2 個以上非屬勞保強制投保單位之事業單位,且工作具有連續性。
- 自營作業者: 獨立從事勞務或技藝工作獲取報酬,且未僱用有酬人員幫同工作者。
三:自由接案設計師常見的4大投保誤區
誤區 1:以為隨便找一個工會「掛名繳錢」就有保障
依《勞工保險條例》與勞保局查核原則,保險人投保之工會,其組織區域與本業職業類別必須與「實際從事之主要工作內容」相符。若投保於無關之工會,發生保險事故時經查證不符,可能面臨取消投保資格、保費不予退還,且無法領取各項給付之風險。
誤區 2:可以自由隨意申報最高等級的投保薪資
依勞保局規定,職業工會會員首次加保,通常需由「投保薪資分級表」之最低級距開始申報。後續每年得依規定調整。
誤區 3:在工會加保,會自動包含現場施工的公共意外險
職業工會提供的保障為政府規定的「勞工保險」與「勞工職業災害保險」,保障對象為「設計師個人」的人身傷病與失能。若場地施工造成第三方財損或人員傷亡,屬於商業責任保險範圍,工會勞保無法替代公共意外責任險。
誤區 4:離職後轉換到工會,勞保年資會中斷
只要在離開上一家公司後順利銜接至職業工會投保,勞保年資是可以持續累計的,並不影響未來申請勞保老年年金之權益。
四、 常見問題(FAQ)
Q1:夜間進場施工佈展時受傷,工會勞保的職災保險會給付嗎?
A: 會。依《勞工職業災害保險及保護法》,合法透過職業工會加保之自營作業者或無一定雇主勞工,在執行職務期間(包含施工、佈展、符合常理之上下班與往返工作場所途中)發生之傷害,均屬職災保障範圍,可依規定申請醫療給付與傷病給付。
Q2:我的業務同時涵蓋「櫥窗陳列」與「花藝佈置」,該如何選擇工會?
A: 應以你「最主要的收入來源」或「施工風險最高」的業務內容作為主要評估依據,並選取業務範疇涵蓋視覺企劃、展覽設計或廣告陳列等相關之職業工會。
專注創作無後顧之憂,讓「台北市企劃經理人職業工會」為你的接案之路撐腰
櫥窗與視覺陳列是一門融合美學、空間與商業企劃的專業,從前期概念提案、材料採購,到深夜進場施工與撤場,每一步都凝聚著設計師的血汗與心血。在自由接案的路上,除了打造驚豔的視覺作品,為自己建構一套合法且完整的勞健保防護網,更是事業永續經營的關鍵。
台北市企劃經理人職業工會專為從事視覺陳列企劃、專案管理、空間規劃與行銷設計等專業自營業者提供最完善的服務。我們深刻理解接案族群的痛點,能協助你:
1.實質資格評估:協助確保投保身分完全符合勞保局規範,避免掛名風險。
2.勞健保無縫銜接:幫你順利累計勞保年資,保障不中斷,並享有職災給付、傷病補助與退休金規劃。
3.專業諮詢服務:提供最親切的投保薪資調整諮詢與相關法規指引,讓你專心接案衝刺,沒有後顧之憂。
聰明接案第一步,就從學會「精明理財」開始!加入台北市企劃經理人職業工會,讓你的每一筆專案報酬完全免扣 2.11% 二代健保補充保費,把辛苦汗水換來的收益完整留給自己。同時還能享有政府補助 40% 保費與累積勞保年資,省錢與保障一次到位!
【台北市企劃經理人職業工會 聯繫資訊】
- 官方網站:https://www.tpemanager.org.tw/
- 聯絡電話:02-8369-1100
- 服務時間:週一至週五 08:30 – 17:30
- 工會地址:台北市大安區羅斯福路二段 91 號 16 樓之 2(捷運古亭站 3 號出口)
- Google Maps 指引(點擊下方連結啟動導航): Google Map 導航:企劃經理人職業工會